电竞转播权规模效应显现,平台竞争推高赛事价值
当下电竞赛事转播权正从零散售卖转向整体打包,规模效应由此显现。多家流媒体与短视频平台围绕LPL、KPL和S赛展开竞价,推高了赛事价值。这不是普通版权续约,而是赛事内容、用户时长与商业能力被重新定价的信号,值得俱乐部、选手和观众持续关注。
交易方式已经发生变化,转播权不再按单场或单赛季零散出售,而是把常规赛、季后赛、全明星和衍生内容组合成包。LPL、KPL、S赛、TI与VCT等头部赛事被放进不同权益包,平台一次谈判就能覆盖更长周期和更多观看场景,规模效应因此有了可计算的基础与增长空间。
竞价的直接表现是价格抬升,背后却是权益结构在变。独家首播、延时点播、短视频二创和广告植入被拆成不同档位,平台用会员增长、品牌预算和用户时长来测算回报。谁能把一场决赛的流量留在自有入口,谁就愿意为整包版权支付更高稳定溢价。
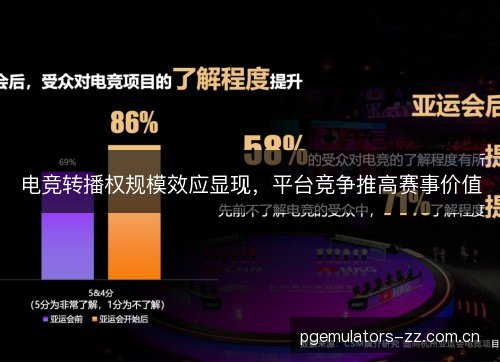
规模效应来自两端。前端是观众规模,S赛和LPL决赛能聚集数千万观看需求,版权成本被更多用户摊薄;后端是商业开发,赞助、广告、付费观赛和衍生商品可以围绕同一版权包反复变现。EDG、RNG、JDG与BLG的品牌曝光,也随赛事热度进入更广泛的消费市场与年轻消费群体。
平台竞争把版权谈判从单笔买卖变成长期合作。多年长约、保底分成和资源置换同时出现,赛事方获得更稳定的现金流,平台则锁定核心内容。价格被推高并非只因抢独家,更因为赛事方能把赛程、明星选手和内容运营打包成可预期的增长资产。
以LPL为例,版权包已不止比赛直播,还包含选手第一视角、赛后语音和纪录片。KPL把决赛周末做成城市活动,S赛则用全球时区分销扩大覆盖。Faker、Meiko、Knight与Bin等明星选手的出场,连同训练故事和赛后采访,正在直接决定平台招商、会员转化与内容二创的更多商业想象空间。
版权收入增加后,联盟有空间提高俱乐部分成、选手保障和青训预算。JDG、TES、WBG与LNG在引援时更看重长期内容价值,教练KkOma、Homme的战术讲解与赛后复盘也成为转播叙事的一部分。青训和次级联赛得到更多曝光,人才供给不再只靠少数明星撑场,二队选手也有了稳定舞台。
观众得到的不只是更多场次。多机位切换、实时数据和双语解说成为版权包里的标准配置和基础服务,决赛日的预热节目和赛后复盘被平台长期精细运营。观赛从单一直播延展为可持续内容消费,赛事价值也因此从九十分钟扩展到整个赛季。
头部赛事溢价明显,中小赛事却面临成本压力。制作公共信号、稳定网络分发和支付解说费用都需要前置投入,单独招商很难覆盖。若版权分销只向头部集中,城市赛、高校赛和次级联赛的曝光空间会被进一步压缩,规模效应也可能变成马太效应。
赛事方开始重视治理细节。赛程稳定、转播质量标准和分成规则透明,决定版权价格能否转化为长期信任。反垄断审查与过度独家也进入讨论,联盟需要在平台竞争和公众观看之间保持平衡。LPL与KPL的排播调整,已经体现这种权衡,并形成可核验的账目。
技术投入成为版权价值的一部分。云端制作、远程解说、低延迟分发和战术数据系统,让平台能在同一版权包上做出差异化。成本随之上升,但画质、互动和稳定性也决定用户是否续费。电竞转播权因此不只是内容采购,更是平台技术能力与运营效率的综合比拼。
海外市场让规模效应再放大一层。S赛、TI、Major和VCT覆盖不同时区,平台需要用更精细的本地化解说、剪辑、字幕和社媒运营,稳定承接跨区域流量。T1、Gen.G、G2与FaZeClan的跨国粉丝基础,使同一版权包能在多个市场分别定价,赛事价值不再只由单一区域决定,还要看社群运营的深度。
商业结构也在变化。转播权不再只是媒体收入,而是连接赞助、电商、线下观赛和内容授权的入口。赛事方用版权证明观众规模,再用规模吸引品牌,平台则用独家内容拉动付费。这个循环一旦成立,电竞转播权的估值方法就会从买比赛转向买用户时间。
往后看,版权价格不会永远只涨不跌。pg游戏平台会更精细地评估投入产出,赛事方也会把权益拆成基础直播、短视频和商业开发等层级。LPL、KPL与S赛若能稳定供给高质量内容,电竞转播权的规模效应就会从竞价驱动转向运营驱动,价值增长也更加可持续。
这件事的意义不止于卖出高价。稳定的版权收入能让俱乐部改善训练条件,让选手和教练获得更完整保障,也让城市线下观赛拥有长期预算。当平台竞争回到内容质量,电竞赛事价值才会落在观众体验和产业基础上,而不只是谈判桌上的数字。